
9月21日,新世界发展(00017.HK)公告上海K11分拆C-REIT的完整方案:拟发行规模约38.18亿元人民币,公司自留20%,资产出售代价约40.14亿元,所得款项净额约32.4亿元,用途是"偿还贷款及一般公司用途"。次日,财联社综合多家媒体报道,公司正与新加坡华业集团(UOL)商谈出售尖沙咀凯悦酒店50%股权,对应价值约15亿港元。
两笔动作对着同一张时间表。截至2025年12月底,公司总债务约1443亿港元,净负债率接近六成;2027至2029年每年到期债务分别为285亿、476亿、428亿港元。财联社的定性是,这轮出售并非单纯的资产优化,而是与到期债务的一场"时间赛跑"。
一笔已获受理,一笔还在谈
C-REIT的底层资产是上海香港新世界大厦,由上海K11 Art Mall购物艺术中心与上海K11 ATELIER新世界大厦构成,现由新世界发展间接全资持有。公司9月17日向证监会和上交所递交注册及上市申请,上交所9月19日出具受理通知书。交易为"证券投资基金—资产支持专项计划—项目公司—底层资产"四层结构,基金管理人为广发基金,项目公司为上海新世界淮海物业发展有限公司,营运管理人是集团间接全资附属公司上海凯诗怡商业管理有限公司。
发行规模中80%(约30.54亿元)由外部投资者认购,20%(约7.64亿元)由公司自留。分拆后,公司对项目公司的间接权益从100%降至20%,项目公司不再并表,但集团继续担任营运管理人,底层资产仍以"K11"品牌营销。按披露数字轧差,40.14亿元代价减去7.64亿元自留认购,约等于32.4亿元净额。
"已受理"之外还有一句话不该被忽略。9月17日公告同时写明,分拆需获证监会和上交所批准,港交所已批准公司推进,但公司自己表示,交易仍取决于市场状况,"最终可能会也可能不会进行"。
执行董事兼行政总裁黄少媚称,NWD C-REIT将是首个港资的内地商业不动产REIT。公司还表示,杭州K11与上海K11 ELYSEA项目将相继落成,日后继续把此类资产证券化,"对集团回收资本、提升改善流动性及去杠杆的策略尤为重要"。
凯悦那笔确定性低得多:酒店整体估值约30亿港元,新世界持有的50%对应约15亿港元,另50%持有方阿布扎比投资局(ADIA)也在与UOL洽谈。交易对手、价格、时间表都未落定。
一年之内的四笔动作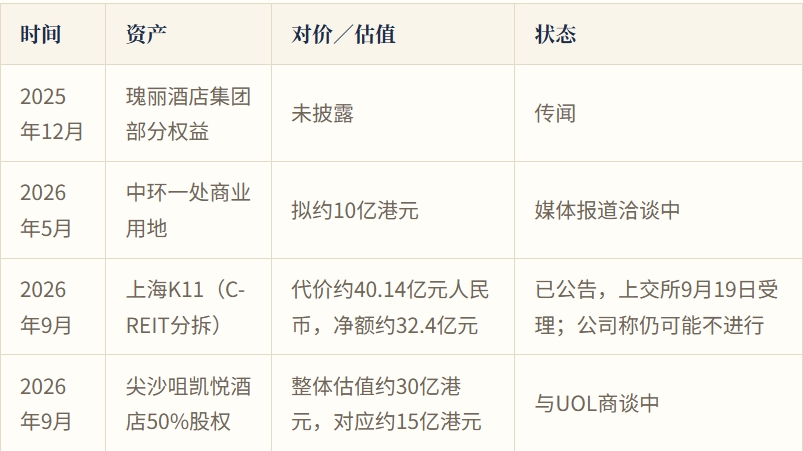
四笔里只有一笔走进监管程序。处置对象也在变化:从酒店集团权益、一块商业用地,到一栋正在盈利的商业综合体和一处合资酒店股权。K11与凯悦都是在营资产,不是待开发储备。走到这一层,通常说明可选的池子已触及核心存量。
债务墙
2025年6月,公司与银行新签融资协议把债务压力往后推,涵盖集团约882亿港元现有境外无抵押金融债务。效果直接:据财联社报道,再融资后2026财年到期的债务只剩约66亿港元。局限也直接:2027至2029年每年到期285亿、476亿、428亿港元,三年合计1189亿,年均约396亿,是2026财年那档的六倍,峰值在2028年。
展期没有消灭债务,只是把它挪到后面,并且堆得更集中。
这里有个口径要留意。财联社原文在同一段里混用"2026财年"和"2027至2029年"。新世界财年截至6月30日,若后面那组也是财年,FY2027(2026年7月至2027年6月)已在进行中,285亿港元就压在当下这几个月。真是这样,窗口以月计,不以年计。
星展银行早前报告称,投资者持续关注公司的财务去杠杆进展,预计将成为股价表现的关键驱动因素。
32.4亿元能解决多少
K11的净额约32.4亿元人民币,按1元约合1.09港元折算约35亿港元;凯悦若按15亿港元的对应价值完成,两笔合计50亿港元上下。分母是1189亿港元。单看K11约相当于三年到期墙的3%,两笔都落地约4%。两个数字口径不同,32.4亿是净所得款项,15亿是权益对应价值、未扣税费与交易成本,相加只作量级参考。
被卖掉的资产很能赚钱。项目公司2024年、2025年未经审核收入分别约3.86亿元和3.69亿元,除税后利润约1.59亿元和1.86亿元,净利率约41%和50%。
这笔账不难算。得到的是一次性现金、出表带来的负债率改善、20%权益的后续分派和继续收取的营运管理费;失去的是一项年利润约1.86亿元的并表收益和资产增值的完整敞口。用长期收益换短期流动性,在到期墙面前可能是必须做的。但量级也说明,单一资产变现解决不了千亿级债务的结构性问题,只有继续展期、继续处置、稳住经营现金流三条腿一起走,哪条断了都不行。
家族办公室需要自查
这起新闻对家族办公室的价值在于:核心企业出现流动性压力时,家族整体财富会发生什么。家族财富与企业资产负债表之间那道防火墙,是普遍命题,不是危机后才临时搭的东西。
对照新世界的到期表,值得自查的有三件事。
一是压力测试按到期表做,不按负债率做,输入项至少包括未来36个月到期债务的逐季分布、资产折价情形下的处置回收额,以及再融资渠道关闭的极端情境。
二是家族与企业两张表要真的分开,传导通道至少有四条:个人对企业债务的担保、家族持股的质押融资、家族现金对企业分红的依赖、家族金融资产与企业共用授信额度,任一条被打通,企业的到期墙就变成家族的到期墙。
三是隔离要落到法律层面,而且要趁早 。信托隔离的效力高度依赖设立时点、对价公允性和有无损害债权人的意图,企业已现流动性压力后再装入资产,可能触发债权人撤销权。
达利欧近来反复讲的是同一件事:债务周期走到高位,流动性比收益率值钱。他说的是主权债务,不能直接套到某家企业头上,但对家族资产负债表的适用性更强。隔离这件事,得在晴天做完。
新闻来源:财联社2026-09-22《香港郑氏家族旗下新世界再谋资产变现 公司未来三年到期债务逾千亿》、2026-09-22《新世界发展:拟分拆上市首个港资C-REIT》、2026-09-17《新世界发展计划将不动产投资信托基金分拆并在上海上市》
文 |惠裕全球家族智库
FOTT责编投稿邮箱:media@fott.top
会员及合作请加惠裕小秘微信:huiyuxiaomi
版权所属:fott.top 非授权不可转载, 联系授权
