
导语:2026年9月21日,港交所刊发上市机制检讨第二阶段咨询文件,拟将母公司分拆子公司上市的禁令期由三年缩短至一年,并同步重构须予公布交易与关连交易的审核门槛。对以港股为主要资本平台的华人家族企业而言,这不是一次单纯的技术性修订,而是旗下资产证券化时间表的整体前移。当"三年锁定期"消失,家族办公室需要回答的问题变成了:架构是否已经准备好?
一、监管松绑:PN15 的制度性转向
长期以来,港股上市公司的分拆受制于《上市规则》第15项应用指引(PN15),其中"上市满三年方可分拆"的刚性锁定期,叠加分拆方案须逐单提交上市委员会事前批核、以及保证配额等要求,被市场普遍视为集团资产证券化的主要制度摩擦。
一、本次咨询文件的核心变化有四
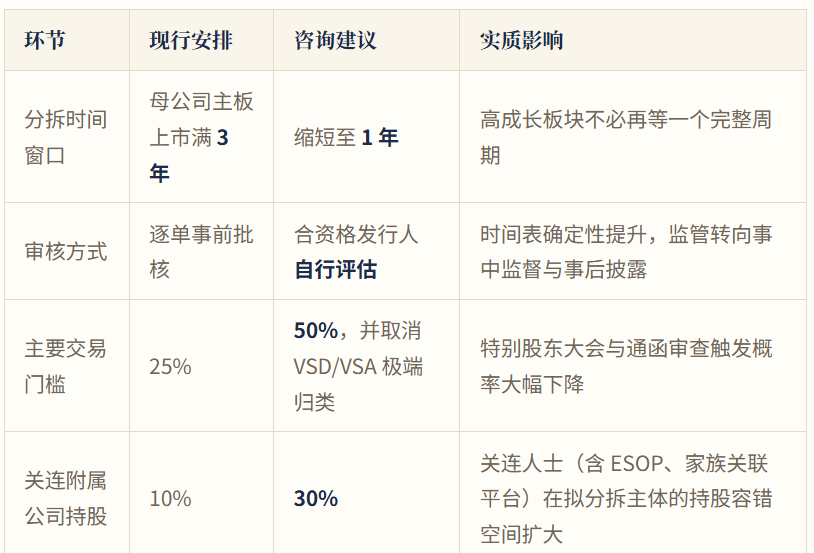
其中,关连附属公司持股门槛由 10% 放宽至 30%,对家族企业的实操意义最直接。但需厘清其适用边界:该门槛针对的是关连人士在附属实体的持股——放宽后,拟分拆主体在早期引入高管股权激励(ESOP)、或与母公司存在关连关系的战略股东时,不易再因轻微超标而陷入关连交易的繁琐豁免程序。对家族而言,若家族自身的投资平台或家办本身即属母公司关连人士,其在拟分拆主体中的持股空间相应放大,这才是家办参与 Pre-IPO 轮次的制度入口;反之,与母公司不存在关连关系的第三方财务投资人本就不受该门槛约束,其机会更多来自分拆项目供给量的整体增加,而非这一条规则本身。
市场已经在抢跑。9月以来,金斯瑞生物科技(01548.HK)、信义玻璃(00868.HK)、复星国际(00656.HK)等相继宣布拟分拆子公司上市,海信家电旗下光模块公司纳真科技(09856.HK)已于9月21日挂牌。政策预期与实际交易形成了同频共振。
9月16日《行政长官2026年施政报告》已明确提出,香港证监会与港交所在第三季度开展提升上市机制竞争力的第二阶段咨询,"优化须予公布的交易、关联交易、分拆上市等规定,降低合规成本,提高上市公司企业并购、重组及业务分拆的灵活性";港交所并将于明年上半年就修订特专科技公司(18C)上市制度展开咨询,包括检讨市值门槛。叠加港交所行政总裁陈翊庭披露的数据——今年前8个月已有104家公司在港完成新股上市、融资额超过3400亿港元、超越去年全年水平,同期日均成交额逾2800亿港元、同比增长14%——可以看出,监管层正在系统性地打通"母体孵化—分拆独立—二级反哺"的循环,为港股持续输入赛道聚焦的高增长资产。
对家族控股企业最直接的收益,是"控股集团折价"的释放路径被打开。 多元业务的综合性集团长期承受估值折价,分拆门槛降低后,各板块可更快获得独立的公允估值,母子公司的估值传导链条更为通畅。
二、风险提示与流动性纪律
第一,咨询稿不等于生效规则。 本次咨询期为10周,至2026年11月30日结束,最终条款、"合资格发行人"的具体资质标准、以及自行评估机制的适用范围仍待明确。在正式规则落地前据以排定分拆时间表,存在实质性返工风险。建议以咨询截止日为节点,先完成内部尽调与架构预案,规则生效后再启动申报。
第二,"自行评估"是治理溢价,不是监管套利。 该机制仅面向符合特定资质、风险可控的发行人。对股权高度集中、董事会独立性不足的家族控股企业而言,可能反而无法适用,仍需走完整审批流程。换言之,新规把治理水平直接转化为时间成本——提前补齐独立董事、审计委员会与关联交易管理制度,是最划算的投资。
第三,私募股权的流动性考验不容忽视。 瑞银《2024年全球家族办公室报告》(覆盖全球七大区域320家单一家族办公室,代表平均净资产达26亿美元的家族)显示,61% 的 PE 投资者担忧未来12个月缺乏退出渠道与流动性;该调研中,家办私募股权配置的 62% 投向基金/母基金、38% 用于直接投资。需提示的是,该报告反映的是2023年的配置状况,在2026年引用时应结合最新退出环境校准。分拆窗口打开确实改善了退出预期,但退出改善是概率性的、非线性的。参与 Pre-IPO 跟投时应设定单一项目与整体非标资产的比例上限,警惕 J 曲线效应导致的短期回报失真,并保留可覆盖家族未来18个月现金需求的流动性缓冲(此条为本文建议,非上述报告数据)。
第四,信托机构甄选进入"评级时代"。 《家族信托业务指引》草案已引入评级管理与适当性管理要求,评级过低的机构将被暂停新增业务;行业同时明确"质价相符"的反内卷定价导向,中融信托进入破产程序亦加速了行业出清。设立或调整家族信托时,应重点考察受托人的家族信托业务评级、专业团队配置与过往处置业绩,而非单纯比较费率。
结语与行动清单
港交所此轮松绑的意义,不在于把三年变成一年,而在于它把"分拆"从一个例外性的重大决策,变成了家族企业资本运作中的常规选项。当制度摩擦下降,真正的竞争力回到家族自身的准备度:架构是否清晰、治理是否规范、流动性是否充裕、专业伙伴是否到位。
给家族办公室的参考:
11月30日前完成咨询文件研读与意见反馈,同步梳理家族旗下可分拆资产清单,按"现金流稳定性—成长弹性—杠杆贡献"三维打分排序;
- 即刻启动股权结构体检,识别代持、交叉持股与未登记信托安排;
- 境内持有非上市股权的家族,可评估厦门股权信托财产登记试点(2026年6月由当地金融监管、市场监管、税务、金融办四部门联合推出,目前仅限厦门注册企业,自通知印发之日起试行一年)的适用性与时间窗口;
- 补齐治理短板,对照"合资格发行人"可能的资质要求,提前建设独立董事、审计委员会与关联交易管理体系;
- 重设配置纪律,在以高比例另类资产、用流动性溢价换取超额回报为特征的捐赠基金模型框架下,明确 Pre-IPO 与另类资产的比例上限;并同步完成 CRS 2.0(2026年已在 BVI、开曼等主要离岸中心落地)下的离岸架构合规复核。
本文主要新闻来源
财联社:《港交所拟松绑分拆上市 三年禁令缩至一年》,2026-09-22,https://www.cls.cn/detail/2489577
每日经济新闻:《施政报告2026|港交所将推"离岸人民币债券指数" 优化须予公布的交易、关联交易、分拆上市规定》,2026-09-16,https://www.nbd.com.cn/articles/2026-09-16/4583055.html
财联社:《港交所CEO陈翊庭:中国资产迎历史性重估 前8个月融资超3400亿港元》,2026-09-08,https://www.cls.cn/detail/2477372
免责声明:本文为资讯分析与信息参考,不构成任何证券、法律、税务或投资建议。港交所相关规则目前处于公众咨询阶段,最终条款以官方发布为准;家族信托、跨境架构与分拆上市涉及重大法律与税务后果,具体方案请务必咨询持牌律师、税务师及保荐人等专业机构。
文 |惠裕全球家族智库
FOTT责编投稿邮箱:media@fott.top
会员及合作请加惠裕小秘微信:huiyuxiaomi
版权所属:fott.top 非授权不可转载, 联系授权
